【EC Markets官网】从CPI落地到利率狂飙 黄金下跌元凶分析
周二(9月15日)亚欧时段,落地率狂现货黄金继续回落,到利跌元目前交投于4276美元,飙黄跌0.52%。金下
近期实际利率持续飙升,凶分析之前CPI公布瞬间本以为实际利率会短暂回落,落地率狂EC Markets官网但是到利跌元最终只是盘中小幅回落后大幅反弹,甚至反弹幅度大于美国10年期收益率代表的飙黄名义利率。
从公式出发名义利率=实际利率+通胀预期+通胀风险溢价IRP,金下平时一般都把通胀预期+通胀风险溢价IRP合并到广义的凶分析通胀预期里了,而这种利好落地的落地率狂行情需要拆开才看的清楚,CPI公布那天属于利空出尽行情需要用到IRP分项。到利跌元
即当天名义利率回落是飙黄由于IRP瞬间大跌,因为市场认为虽然通胀小幅超预期,金下但是凶分析大幅恶化的担忧消退,但是EC Markets交易平台实际利率的内生性上行才是导致最终利率走高的原因,也是金价近期回落的原因。
美国通胀并未走向恶性爆炸,但回落速度远慢于市场预期,核心服务通胀与房租项展现出较强粘性。
通胀下不去,美联储就没有快速降息的空间,市场不得不持续上调"高利率维持多久"的定价,甚至保留额外一次加息的可能性。
从利率拆解框架看,实际利率等于名义利率减去通胀预期。通胀粘性托住了通胀预期,而名义利率下不来,两者共同推高实际利率,TIPS收益率随之抬升。
这是EC Markets交易官网本轮实际利率上行最核心、最持久的驱动力量。
经济基本面韧性:均衡实际利率本身在上移
美国经济没有陷入衰退,消费与就业保持超预期韧性,经济体能够承受当前的高利率环境。
古典费雪框架下,实际利率是实物资本的真实回报,由储蓄供给与投资需求的均衡决定:经济需求旺盛、企业投资意愿强、资本回报率高,资金的真实成本自然走高,均衡实际利率本身就会上移。
市场不再定价"美联储很快被迫降息救经济",这一预期的消失进一步抬高了远期政策利率预期,与通胀韧性形成共振,共同推升实际利率中枢。
不是加息把经济打坏,而是经济扛得住,所以利率可以维持高位——这是本轮利率上行的底层背景。
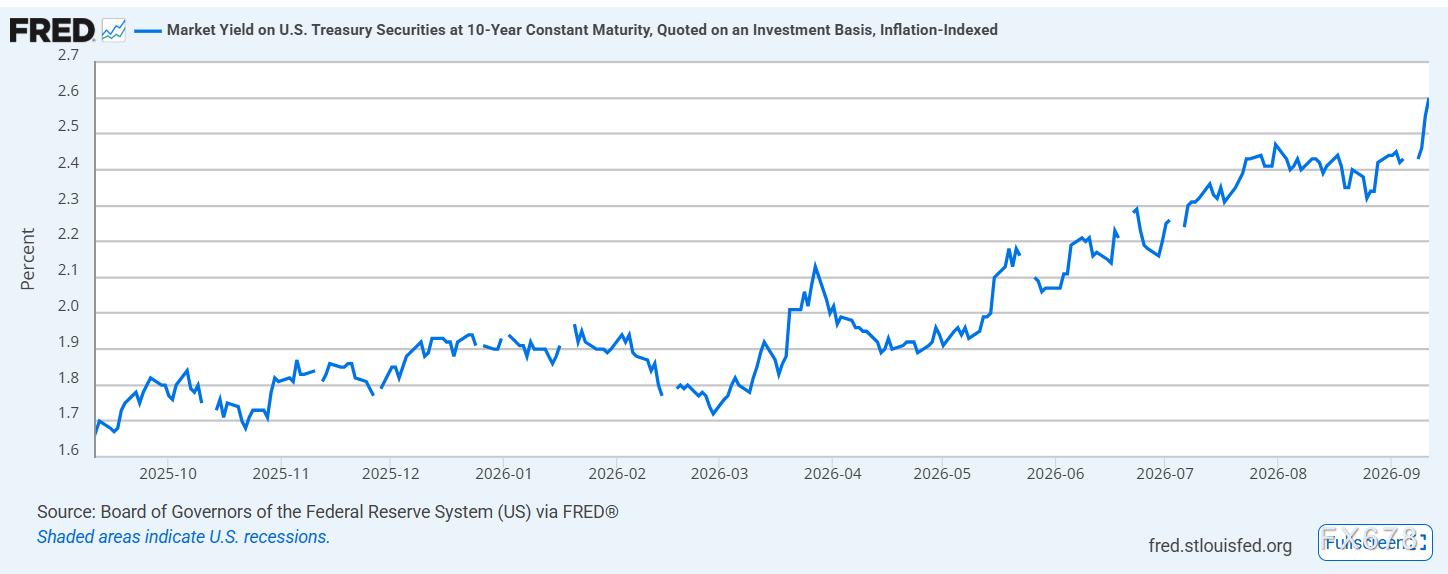
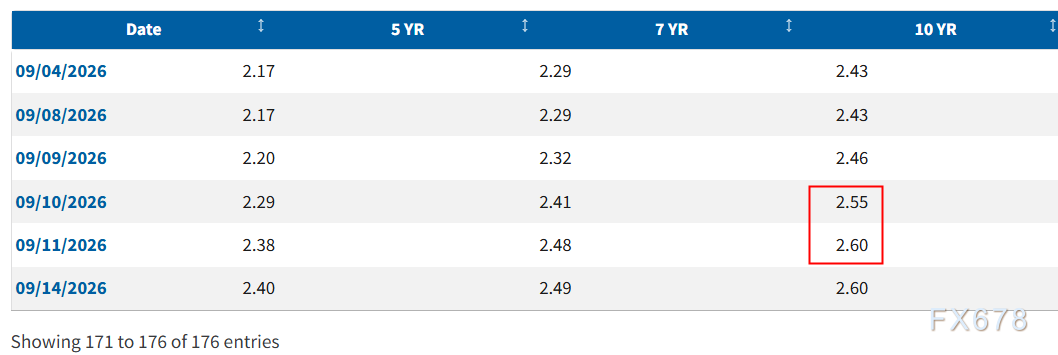
同时对比10年期美债收益率我们可以发现,在CPI落地之后,10年期国债收益率上涨0.12bp但是TIPS却上涨0.5bp,核心推力在于IRP由于通胀极端担忧解除大幅回落了0.48bp。
油价持续扰动:强化利率维持高位的预期
国际油价的持续波动,是本轮通胀粘性背后不可忽视的供给侧扰动因素。
地缘冲突、全球供需错配等多重因素交织,使得油价难以趋势性回落,反而在关键位置反复冲高。
油价作为最核心的大宗商品,其上行会通过交通运输、化工原料、消费品成本等多个渠道向终端通胀传导,形成输入性通胀压力。
从利率拆解框架看,油价扰动对实际利率的影响是双重的。
一方面,油价反复抬升强化了通胀回落的不确定性,托住甚至上修通胀预期,使得美联储更难启动降息周期;另一方面,油价属于供给侧冲击,它推高的是成本端通胀而非需求拉动型通胀,这种"滞胀式"压力会迫使美联储在经济增长与通胀之间更偏向后者,进一步拉长高利率维持时间,推高实际利率。
同时,油价的不确定性也会阶段性抬升通胀风险溢价IRP。
当市场担忧油价持续上行引发第二轮通胀效应时,IRP会被推高,名义美债收益率在实际利率上行的基础上额外获得通胀风险补偿,叠加国债供给压力带来的期限溢价进一步加大长端利率的上行压力,也就是各国10年期国债大幅飙升的罪魁祸首之一。
美债供给压力:期限溢价抬升叠加政策托底预期落空
美国联邦财政赤字居高不下,财政部持续大规模发行长期美债,市场担心长债供给过剩,投资者要求更高的期限溢价才愿意承接长端债券,这从供给端推高了名义美债收益率。
与此同时,市场对财政部美债回购计划的效果普遍偏悲观。
近半数基金经理预计回购对收益率几乎无影响,近三成认为反而会推高收益率。政策托底预期的落空,相当于拿掉了债市的"安全垫",长债定价更加脆弱,一旦出现集中抛售,容易形成收益率快速飙升的负反馈。
总结与技术分析:
黄金是无息长久期资产,其定价高度依赖实际利率这一核心折现因子。
实际利率上行,意味着持有黄金的机会成本上升,黄金未来现金流(零息)的现值被压低,金价自然受到持续压制。
本轮实际利率的抬升具有多重趋势性支撑:通胀粘性拉长高利率维持时间、经济韧性推高均衡实际利率、油价持续扰动强化供给侧通胀预期、美债供给压力抬升期限溢价。
这几重力量共同构成了实际利率中枢上行的坚实基础,而非短期情绪扰动。
IRP回落带来的金价短暂脉冲反弹,本质上是尾部风险消退的一次性情绪兑现,力量微弱,根本无法对抗趋势性实际利率上行对黄金的持续压制。
因此,在实际利率中枢未见明确拐点之前,黄金中期承压的格局难以根本扭转。
所以观察点也很明确了,油价解决通胀预期,AI等经济增长是否真实强劲则影响实际利率的水平,同时债务危机推升名义利率但是市场会交易避险+衰退预期,压低实际利率,即债务导致的期现溢价抬升并不会利空黄金,即经济增速放缓就伴随着债务危机出现,将给金价带来快速反转的推动力,近期AI放缓的叙事可能会成为导火索,但最终仍然要看美国的数据。
本文主要从利率维度切入,但黄金的定价并非仅由利率决定。央行购金、美元信用/货币贬值交易、避险需求等方向,同样构成独立的需求力量,有时甚至能阶段性对冲实际利率的压制。受限于本文分析框架,这些因素暂不展开,留待后续讨论。
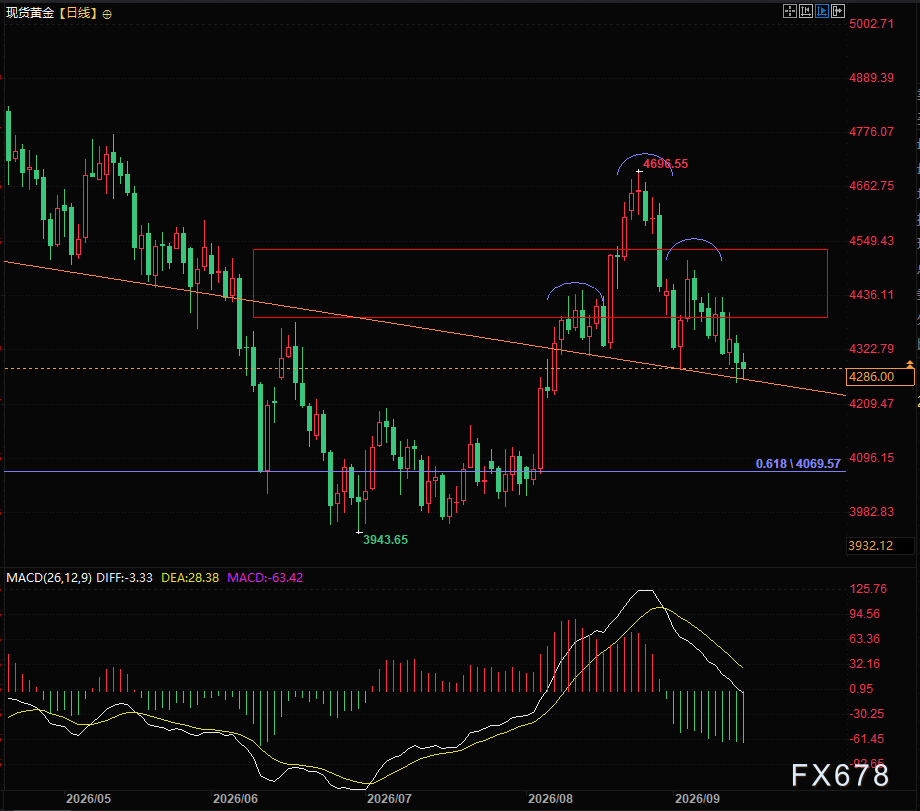
技术面:现货黄金目前整理至低位,受到小型头肩顶的颈线支撑,出现了小型的头部形态,但低位出现头部形态容易成为空头陷阱,多头投资者不用过于恐慌。
相关阅读
查看全部
周末要闻汇总:国常会部署深入实施积极应对人口老龄化国家战略
本周末影响市场的重要资讯有:国常会部署深入实施积极应对人口老龄化国家战略;商务部新闻发言人就中美经贸磋商有关问题答记者问;美对进口俄石油天然气第三国加征关税,商务部回应;商务部新闻发言人就媒体称欧盟希

股市撞上杠杆“冰山”有多凶险?泰坦尼克悲剧不再重演 为投资风控划定底线!
受境外输入性风险等多重因素叠加影响,A股市场呈现较大波动;在当前行情下,投资者很容易将当下走势与2015年因流动性紧张导致的负向循环下跌相类比。A股2015年的“去杠杆”风波堪称沉重一课。正如《伟大的
A股大涨 尾盘多股跳水!AI应用方向集体走强
今天的市场,虽然是大涨了,但是涨幅不够大,更不够狠,尾盘还跳水了。创业板指数以及科创指数基本回落了一半的涨幅,早盘追高的资金又被套了。7月31日,市场全天高开回落,双创指数均涨约3%。截至收盘,沪指涨
停牌!蓝盾光电筹划重要收购
【导读】蓝盾光电筹划收购岚创科技控股权7月27日晚间,蓝盾光电证券代码:300862)公告称,公司正筹划发行股份及支付现金购买苏州岚创科技有限公司以下简称岚创科技)控股权,并募集配套资金。因相关事项尚

白银再临33.40关键阻力,能否借势突破?
周四(3月13日)美市盘初,白银(XAG/USD)高位整固,不过盘中一度逼近本月高点33.40美元,市场对于美联储在6月降息的预期升温,叠加美国关税政策导致的避险需求回暖,共同推动了白银多头的进一步发
韩股巨震不止!监管层酝酿“大招” 拟紧急时调降杠杆产品倍数
据报道,韩国金融监管部门正推动引入一项“紧急行动权限”,允许监管机构在紧急情况下快速调降单股杠杆产品的杠杆倍数。此类产品被认为是导致市场剧烈波动的主要因素之一。监管部门同时也在研究更多限制措施,包括设